Már nem a külföld diktálja a hazai kamatszintet (PS-interjú Barcza Györggyel)
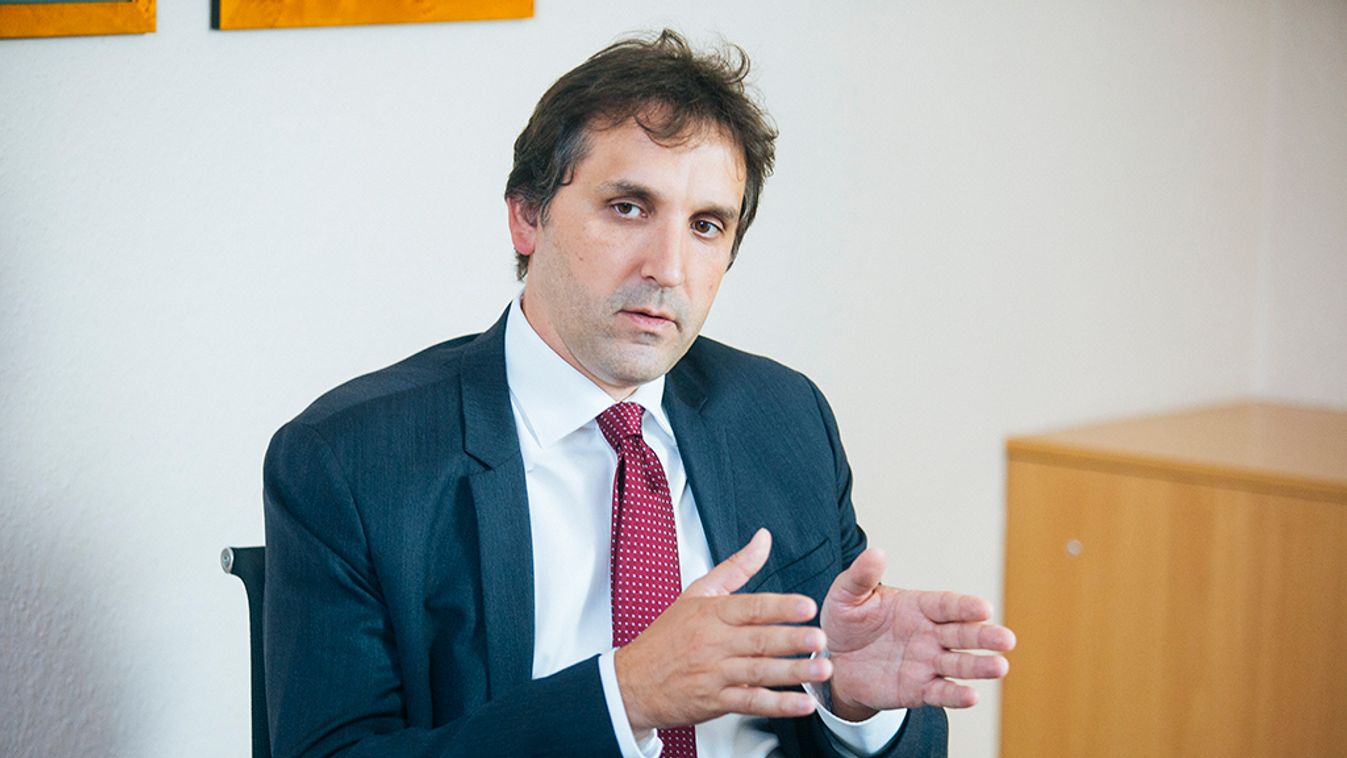
A magyar lakosság évente 2500-3000 milliárd forintot takarít meg, ami a fenntartható gazdasági növekedés alapja. Barcza György, az Államadósság Kezelő Központ vezérigazgatója portálunknak kifejtette, korábban úgy működött a magyar gazdaság, hogy a jegybanknak alig volt esélye érdemben befolyásolni a folyamatokat, sőt, időnként rossz irányt is mutatott. Mára azonban megváltozott a helyzet és olyan kamatszintet alakít ki, amelyik megfelel a gazdaság igényeinek. Portálunk interjúja Barcza Györggyel.
Ma már a hazai magán- és intézményi befektetők birtokában van a magyar államadósság 70 százaléka. De a kormány tovább szeretné ezt az arányt növelni, főleg a lakosság bevonásával. Mi indokolja ezt a törekvést?
A magyar állam egyik nagy problémája az volt, hogy évtizedekig külföldről vett fel hiteleket. 1990-ig 100 százalékban külső hitelekből állt az államadósság. Ezután megindult a leépítés, de 2008-ban, az IMF kölcsön idején még mindig külföldiek jegyezték a magyar államadósság kétharmadát. Ez állandó kockázatot és sérülékenységet okozott az országnak, emiatt nagyon magasak voltak kamatok. 2018-ra a magyar devizaadósság 20 százalékra csökkent, és sikerült elérnünk, hogy a kamatok lejjebb menjenek.
A korábbi időszakhoz képest minden évben 800 milliárd forintot spórolunk meg az alacsony kamatokkal.
Ma már az a célunk, hogy a lakosság ösztönző kamatot kapjon, több pénze legyen és nőjön a megtakarítási kedve.
Fejlesztések és beruházások nélkül nincs gazdasági növekedés. Ehhez pedig pénzügyi források kellenek, amelyeket több helyről meg lehet szerezni. Önök mégis a lakossági megtakarításokat preferálják.
Ez alapfeltétele a fenntartható és kiegyensúlyozott gazdasági növekedésnek. Ha nem lenne ilyen magas a lakossági arány az állampapírpiacon, akkor a beruházásokat külföldről kellene finanszírozni.
Ennek igen nagy veszélyei vannak, és Magyarország a történelem során ebbe a csapdába már többször beleesett.
Emlékezzünk csak a svájci frank alapú hitelekre, amelyek rengeteg család életét tették tönkre. Vagy gondoljunk csak a 2006-os megszigorításokra, vagy a 2008-2009-es nagy zuhanásra. Ezeket a katasztrófákat mind a külső devizaadósság problémája okozta.
Manapság állandó téma a kamatkörnyezet alakulása. Miként néz ki ez az állampapírpiac szempontjából?
2011-ig úgy működött a magyar gazdaság, hogy a jegybanki alapkamatnak és az állampapírok hozamszintjének elég magasnak kellett lenniük ahhoz, hogy a magyar papírokat a külföldiek megvásárolják. Ha éppen pénzbőség volt a világban, akkor elég volt az alacsonyabb kamat, ha azonban pénzszűke volt, akkor drágán tudtunk felvenni hitelt.
A magyar kamatszint nem igazodott a gazdaság igényeihez és a jegybanki politika nagyon szűk határok közt mozoghatott. De azóta átalakult az állampapírpiac és nem külföldiek határozzák meg a kamatszintet.
Így az állampapírok hozama mellett a Magyar Nemzeti Banknak is van lehetősége arra, hogy önállóan irányítsa a kamatkörnyezetet.
Lehetősége van arra, hogy az alapkamatot úgy határozza meg, ahogy a magyar gazdaság fejlődésének szempontjából előnyösnek gondolja.
Az elmúlt években, amikor defláció volt – negatív infláció - , akkor egészen nulla százalékig, sőt egy kicsit alá is tudott menni. Most, hogy a gazdasági növekedés miatt újra megjelent az infláció, ez nyilvánvalóan elvezet a kamatszint normalizálódásához. Ám hangsúlyozni kell, hogy most nem arról van szó, mint egy évtizeddel korábban. Akkor például, ha Amerikában kamatot emeltek, a befektetők kivették az itteni pénzeiket és átvitték az Egyesült Államokba.
A kamatszint annak megfelelően alakult, hogy éppen milyen kamatelvárásuk volt a külföldi befektetőknek.
Emiatt még 2013-ban – a jegybankelnökváltás előtt - is 7 százalék volt az alapkamat. Jelenleg 0,9 százalékon áll az alapkamat, míg Lengyelországban 1,5 százalékon, Romániában pedig 2,5 százalékon. Tavaly elértünk egy gyors növekedési pályát, az infláció is visszatért a normális 3 százalék közelébe, és így már normál kamatszint valósul meg.
A magánszemélyek speciális igényekkel rendelkeznek, amelyeket ki kell szolgálni. A magyar Államadósság Kezelő Központ mit tesz ennek érdekében?
Az Orbán-kormány 2012 után döntött úgy, hogy az államadósság finanszírozásába bevonja a hazai kisbefektetőket. Amíg 2012-ben az összes magyar állampapír 5 százaléka volt hazai magánszemélyek kezében, addig mára ez az arány eléri a 26 százalékot. És ez még nem a felső határ. Ennek érdekében folyamatosan bővítjük a kínálatunkat és egyre több vonzó terméket igyekszünk bevezetni. Kiemelném az ötéves, inflációkövető állampapírunkat, amely 1,7 százalék felárat fizet az infláció felett. Így ez a papír például februártól 4,5 százalék hozamot nyújt. Nem is csoda, hogy az inflációkövető befektetés nagyon népszerű és nagy az érdeklődés iránta.
Úgy hallani, hogy be kívánnak lépni a nyugdíjpiacra is. Milyen terveik vannak?
Legújabb célunk valóban a nyugdíjpiacra való belépés. Ha megnézzük a statisztikákat, akkor kiderül, hogy a nyugdíjcélú megtakarítások aránya alacsony. Természetesen ebben az állampolgár mellett az államnak is van felelőssége, a lakosság pénzügyi tudatosságának agyoncsépelt hangsúlyozása mellett olyan termékek is kellenek, amelyeket szívesen meg is vesznek, tehát a pénzügyi szolgáltatóknak is „pénzügyileg tudatossá” kell válniuk. Az nem működik, hogy a lakosság úgy érzi, hogy drágán, egy rossz, de legalábbis nem az igényeinek megfelelő terméket kap. Az állam felelőssége, hogy ilyen helyzetben javítson a helyzeten. Fontos érdek, hogy a jövő nyugdíjasai biztonságos anyagi körülmények között éljenek. Ehhez egy újabb lehetőség lesz a nyugdíj-előtakarékossági állampapír, amely a már meglévő formák mellé fog illeszkedni. (Például nyugdíjpénztár, vagy nyugdíj-előtakarékosság.)
Szeretnénk még ebben a félévben bevezetni; a végleges forma kidolgozása elkezdődött. Annyit már most elmondhatok, hogy olyan konstrukció lesz, amelyben a befektetett pénzt nyugdíjba vonuláskor egy összegben lehet majd kivenni. Befizetni pedig tetszőlegesen lehet, nem muszáj havi rendszerességgel, hanem eseti jelleggel is lehet majd.
Ez az összeg pedig az évek során kamatos kamattal gyarapodik, amihez társul az adókedvezményből elért haszon. Ehhez pedig jön még az állami garancia is, tehát a takarékoskodó biztosan megkapja a pénzét. Arra törekszünk, hogy infláció feletti kamatot fizessünk, kockázat nélkül. A piaci termékek azért bizonytalanabbak, mert mögöttük részvény, vagy más befektetési forma húzódik meg, ezért ezek megtérülése jóval kiszámíthatatlanabb.
2008 óta látható, hogy a magyar lakosság pénzügyi viselkedése megváltozott. Elképesztő mértékben kezdett megtakarítani és sokkal megfontoltabban sáfárkodik a pénzével. Úgy vélik, hogy ez a tendencia folytatódni fog?
Az adócsökkenések, illetve a béremelkedések hatására a lakosságnak sokkal több pénze lett. Aminek egy része természetesen fogyasztásra megy el, de egy igen nagy hányadot megtakarítanak. Évente 2500-3000 milliárd forintot tesznek félre a magyarok. Ennek a pénznek mintegy negyedét az állampapírpiac szívja fel, ezt az arányt szeretnénk emelni.
Kiemelt kép: Horváth Péter Gyula/PS